
Die Vereinbarung über die Standesregeln zur Sorgfaltspflicht der Banken (VSB) ist ein Selbstregulierungswerk der Schweizerischen Bankiervereinigung (SBVg) und wird von der FINMA als anerkannte Selbstregulierung geführt. Die VSB besteht seit 1977 und bildet einen zentralen Bestandteil der schweizerischen Geldwäschereibekämpfung. Aktuell gilt die VSB 20, die am 1. Januar 2020 zusammen mit der damals revidierten Geldwäschereiverordnung-FINMA (GwV-FINMA) in Kraft trat. Die VSB 20 befindet sich derzeit in Revision. Eine revidierte Fassung und ein revidierter Kommentar sollen nach Angaben der SBVg frühestens ab 1. Januar 2027 verfügbar sein.
Zielsetzung und rechtliche Einordnung
Die VSB dient dem Schutz des Ansehens des schweizerischen Finanzplatzes, konkretisiert die bankenrechtlichen Sorgfaltspflichten und leistet einen Beitrag zur Bekämpfung von Geldwäscherei und Terrorismusfinanzierung. Sie konkretisiert insbesondere die Sorgfaltspflichten nach Art. 3–5 GwG sowie den Begriff der «nach den Umständen gebotenen Sorgfalt» nach Art. 305ter StGB. Besondere Abklärungspflichten bei Geschäftsbeziehungen oder Transaktionen mit erhöhtem Risiko werden dagegen durch die GwV-FINMA geregelt.
Nach Art. 1 VSB 20 unterstehen der Vereinbarung Banken und Effektenhändler mit ihren in der Schweiz domizilierten Geschäftsstellen; ausländische Zweigniederlassungen, Vertretungen und Tochtergesellschaften sind grundsätzlich nicht erfasst. Im heutigen Aufsichtsrecht verweist Art. 35 GwV-FINMA für Banken und Wertpapierhäuser bei der Identifizierung der Vertragsparteien sowie der Feststellung des Kontrollinhabers und des wirtschaftlich Berechtigten auf die VSB 20.
Zentrale Sorgfaltspflichten
Die VSB regelt insbesondere drei zentrale Bereiche:
Bei Kassageschäften über CHF 15’000 besteht grundsätzlich eine Identifizierungspflicht. Eine Identifizierung kann auch unterhalb dieser Schwelle erforderlich sein, etwa bei erkennbaren Umgehungsversuchen oder bestimmten Verdachtsmomenten.
Entstehen Zweifel an der Richtigkeit der Angaben zum Vertragspartner, Kontrollinhaber oder wirtschaftlich Berechtigten, müssen die entsprechenden Sorgfaltspflichten wiederholt werden, wenn sich die Zweifel nicht durch weitere Abklärungen ausräumen lassen.
Weitere Standesregeln
Die VSB verbietet die aktive Beihilfe zur Kapitalflucht sowie die aktive Beihilfe zu Steuerhinterziehung und ähnlichen Handlungen. Insbesondere darf eine Bank Täuschungsmanövern gegenüber in- oder ausländischen Behörden nicht durch unvollständige oder irreführende Bescheinigungen Vorschub leisten.
Die VSB wird durch einen von der SBVg veröffentlichten Kommentar ergänzt. Dieser ist nach Art. 3 VSB 20 als Materialie bei der Auslegung zu berücksichtigen, bildet jedoch selbst keinen Bestandteil der VSB.
Kontrolle und Sanktionen
Die Einhaltung der Standesregeln wird durch Prüfgesellschaften kontrolliert. Bei Verdacht auf Verletzungen können Untersuchungsbeauftragte Ermittlungen durchführen. Für die Abklärung und Ahndung ist eine von der SBVg eingesetzte Aufsichtskommission zuständig, deren Mitgliedermehrheit unabhängig sein muss.
Bei Verstössen kann eine Konventionalstrafe von bis zu CHF 10 Millionen ausgesprochen werden. Nach Deckung eines allfälligen Defizits der Kostenrechnung werden die vereinnahmten Konventionalstrafen einem von der SBVg bestimmten gemeinnützigen Zweck zugeführt.
Übergangsrecht
Die VSB 20 gilt für nach ihrem Inkrafttreten neu aufgenommene Geschäftsbeziehungen sowie für bestehende Geschäftsbeziehungen, wenn eine Wiederholung der Sorgfaltspflichten nach Art. 46 erfolgt. Verletzungen früherer VSB-Fassungen werden nach den Verfahrens- und Verjährungsbestimmungen der VSB 20 beurteilt; ältere Sachverhalte unterstehen materiell daher nicht pauschal der VSB 16.
Einordnung
Die VSB 20 ist keine blosse unverbindliche Branchenempfehlung. Ihre materiellen Bestimmungen sind über die GwV-FINMA in das aufsichtsrechtliche Geldwäschereiregime eingebunden, während die Prüf- und Verfahrensbestimmungen Teil der vertraglichen Selbstregulierung sind. Sie bildet jedoch nicht den vollständigen Katalog der schweizerischen KYC- und Geldwäschereipflichten; daneben sind insbesondere das GwG und die GwV-FINMA zu beachten.
Erfahren Sie mehr in unserem neuen Kurs:
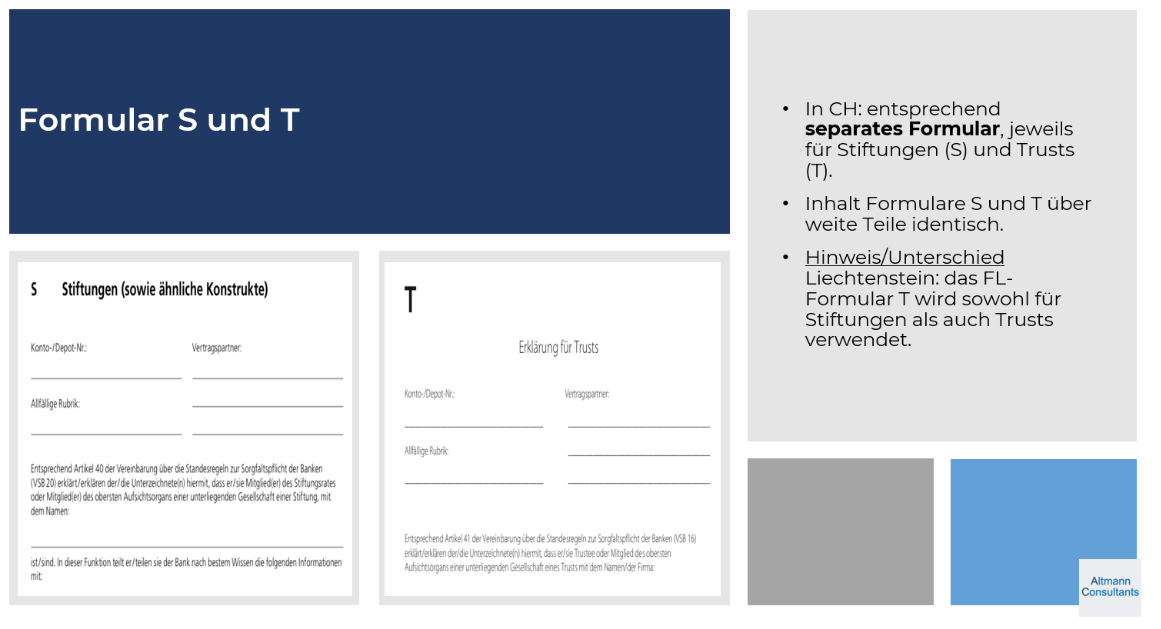
Blick in die Schweiz hinsichtlich AIA und VSB-Formulare –
Spezifika und Unterschiede zu Liechtenstein